Domain eiswuerfelform.de kaufen?
Wir ziehen mit dem Projekt
eiswuerfelform.de um.
Sind Sie am Kauf der Domain
eiswuerfelform.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eiswuerfelform.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Mr. Smell Erfrischung für Käfig und Katzenklo 500ml Erfrischung für Käfig und KatzenkloMr Smell Erfrischungsspray für Katzentoiletten und Käfige, das die Frische der Streu verlängert und Gerüche in Tierbereichen wie Katzentoiletten und Käfigen neutralisiert. Die verwendete bio-enzymatische Technologie baut die im Urin vorhandenen Stickstoffverbindungen (Harnstoff, Harnsäure, Ammoniak) ab. Der in der Formulierung enthaltene natürliche NCL-Neutralisator, der die für den Geruch verantwortlichen Partikel absorbiert, überdeckt diesen nicht, sondern beseitigt ihn an der Quelle. Die regelmäßige Anwendung des Sprays verlängert die Frische des Substrats, unabhängig von dessen Art. Zusammensetzung Aqua, Propylene Glycol, Eucalyptol, PEG-40 Hydrogenated Castor Oil, Parfum, C9-11 Pareth-6, PEG/PPG - 27/30 Copolymer, Enzyme, DMDM Hydantoin (and) MCIT (and) MIT, Lactic Acid. Vorsichtsmaßnahmen und Anwendungsbedingungen Enthält Linalool. Kann eine allergische Reaktion hervorrufen. Nettoinhalt 500 ml.10,10 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
Orion Silikon Cupcake / Muffins Formen - 12 Stück - braunSpringform Für Muffins, aus Silikon, spülmaschinenfest, Höchsttemperatur: 220 °C Backen Sie gerne allerlei leckere Gerichte für sich oder Ihre Familie? Dann erwägen Sie den Kauf der Backform ORION. Diesen Typ werden Sie verwenden für Muffins. Herstellen können Sie mit dieser Backf5,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
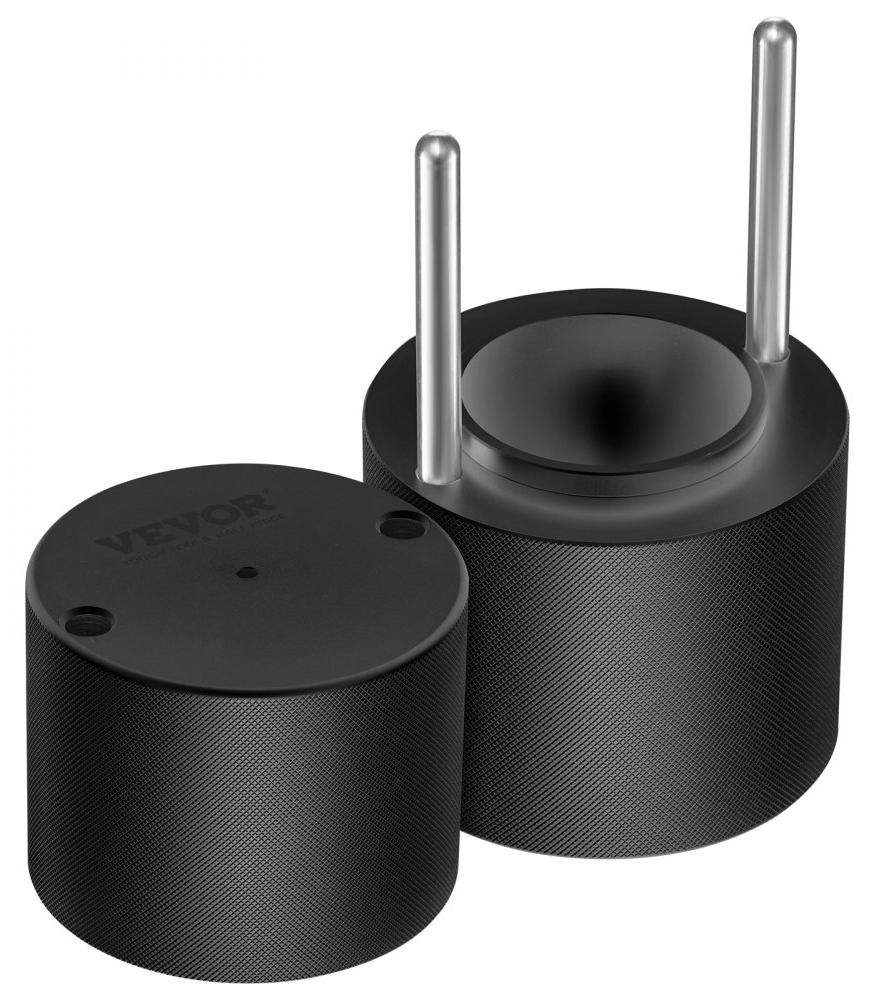
Eisball-Formen-Set - 60 mm Eisbälle - Aluminium - Schwarz - Für Cocktails und GetränkeDieses Eisball-Set ist ideal für Liebhaber von Cocktails und besonderen Getränken. Mit diesem Set können Sie einfach große, runde Eisbälle mit einem Durchmesser von 60 mm herstellen, die langsam schmelzen und Ihr Getränk kühl halten, ohne es schnell zu verwässern.Eigenschaften:Größe des Eisballs: 60 mm DurchmesserMaterial: Robustes FlugzeugaluminiumFarbe: SchwarzInklusive: Eisball-Form, Eiszange und AuffangbehälterRutschfest: Metallische Druckfläche mit rutschfester BeschichtungPasst dieses Produkt zu Ihnen? Dieses Eisball-Set eignet sich hervorragend zur Herstellung großer Eisbälle, die perfekt in Standard-Whiskeygläsern und Cocktailgläsern passen. Das Set nimmt wenig Platz ein und ist einfach zu bedienen, auch mit herkömmlichen Eiswürfeln. Sie benötigen keine zusätzlichen Zubehörteile. Der Auffangbehälter fängt überschüssiges Wasser auf, sodass Ihr Tisch sauber bleibt. Dieses Set ist für den Heimgebrauch und für festliche Anlässe gedacht, nicht für den industriellen Einsatz.Spezifika548,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Farfalla Sei erfrischt Zitrone Erfrischung AromamischungDie Sei erfrischt Zitrone Erfrischung Aromamischung von FARFALLA belebt die Sinne und schafft eine angenehme Atmosphäre in jedem Raum. Diese Komposition aus reinen ätherischen Ölen ist für die Verwendung in Duftlampen oder Diffusern konzipiert. Sorgt für ein belebendes und klares Raumklima Komposition aus 100 % naturreinen ätherischen Ölen Mit Zitrone, Bergamotte, Mandarine und Pfefferminze Alle Öle stammen aus kontrolliert biologischem Anbau Die sorgfältig abgestimmte Mischung entfaltet einen spritzigen Duft, der von der fruchtigen Note der Zitrone geprägt ist. Ergänzt durch das feine Aroma von Bergamotte und Mandarine sowie einen Hauch von Pfefferminze entsteht ein Dufterlebnis, das die Konzentration fördern kann. Die Aromamischung eignet sich hervorragend, um eine motivierende und aufmunternde Umgebung zu schaffen.12,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **

Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
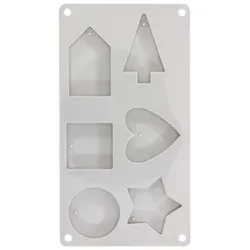
Silikon Gießform "Deko-Formen"Gießform Deko-Formen aus Silikon, frost- und hitzebeständig, 6 Motive. Motivgrößen: 4,5–7,5 cm. Geeignet für Raysin/Gießmasse, Schmuck- und Gießbeton und Epoxidharz. Materialverbrauch: Raysin/Gießmasse 160 g, Beton 160 g, Epoxidharz 120 ml.Die immer wiederverwendbare Gießform aus hochwertigem Silikon ist ideal geeignet, um hübsche Dekoformen aus Resin, Beton oder Gießmasse herzustellen.9,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Mr. Smell Erfrischung für Käfig und Katzenklo 500ml Erfrischung für Käfig und KatzenkloMr Smell Erfrischungsspray für Katzentoiletten und Käfige, das die Frische der Streu verlängert und Gerüche in Tierbereichen wie Katzentoiletten und Käfigen neutralisiert. Die verwendete bio-enzymatische Technologie baut die im Urin vorhandenen Stickstoffverbindungen (Harnstoff, Harnsäure, Ammoniak) ab. Der in der Formulierung enthaltene natürliche NCL-Neutralisator, der die für den Geruch verantwortlichen Partikel absorbiert, überdeckt diesen nicht, sondern beseitigt ihn an der Quelle. Die regelmäßige Anwendung des Sprays verlängert die Frische des Substrats, unabhängig von dessen Art. Zusammensetzung Aqua, Propylene Glycol, Eucalyptol, PEG-40 Hydrogenated Castor Oil, Parfum, C9-11 Pareth-6, PEG/PPG - 27/30 Copolymer, Enzyme, DMDM Hydantoin (and) MCIT (and) MIT, Lactic Acid. Vorsichtsmaßnahmen und Anwendungsbedingungen Enthält Linalool. Kann eine allergische Reaktion hervorrufen. Nettoinhalt 500 ml.10,10 €*Versand: 10,00 €Sichere Weiterleitung zum Anbieter
-
Orion Silikon Cupcake / Muffins Formen - 12 Stück - braunSpringform Für Muffins, aus Silikon, spülmaschinenfest, Höchsttemperatur: 220 °C Backen Sie gerne allerlei leckere Gerichte für sich oder Ihre Familie? Dann erwägen Sie den Kauf der Backform ORION. Diesen Typ werden Sie verwenden für Muffins. Herstellen können Sie mit dieser Backf5,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Eisball-Formen-Set - 60 mm Eisbälle - Aluminium - Schwarz - Für Cocktails und GetränkeDieses Eisball-Set ist ideal für Liebhaber von Cocktails und besonderen Getränken. Mit diesem Set können Sie einfach große, runde Eisbälle mit einem Durchmesser von 60 mm herstellen, die langsam schmelzen und Ihr Getränk kühl halten, ohne es schnell zu verwässern.Eigenschaften:Größe des Eisballs: 60 mm DurchmesserMaterial: Robustes FlugzeugaluminiumFarbe: SchwarzInklusive: Eisball-Form, Eiszange und AuffangbehälterRutschfest: Metallische Druckfläche mit rutschfester BeschichtungPasst dieses Produkt zu Ihnen? Dieses Eisball-Set eignet sich hervorragend zur Herstellung großer Eisbälle, die perfekt in Standard-Whiskeygläsern und Cocktailgläsern passen. Das Set nimmt wenig Platz ein und ist einfach zu bedienen, auch mit herkömmlichen Eiswürfeln. Sie benötigen keine zusätzlichen Zubehörteile. Der Auffangbehälter fängt überschüssiges Wasser auf, sodass Ihr Tisch sauber bleibt. Dieses Set ist für den Heimgebrauch und für festliche Anlässe gedacht, nicht für den industriellen Einsatz.Spezifika548,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Farfalla Sei erfrischt Zitrone Erfrischung AromamischungDie Sei erfrischt Zitrone Erfrischung Aromamischung von FARFALLA belebt die Sinne und schafft eine angenehme Atmosphäre in jedem Raum. Diese Komposition aus reinen ätherischen Ölen ist für die Verwendung in Duftlampen oder Diffusern konzipiert. Sorgt für ein belebendes und klares Raumklima Komposition aus 100 % naturreinen ätherischen Ölen Mit Zitrone, Bergamotte, Mandarine und Pfefferminze Alle Öle stammen aus kontrolliert biologischem Anbau Die sorgfältig abgestimmte Mischung entfaltet einen spritzigen Duft, der von der fruchtigen Note der Zitrone geprägt ist. Ergänzt durch das feine Aroma von Bergamotte und Mandarine sowie einen Hauch von Pfefferminze entsteht ein Dufterlebnis, das die Konzentration fördern kann. Die Aromamischung eignet sich hervorragend, um eine motivierende und aufmunternde Umgebung zu schaffen.12,90 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
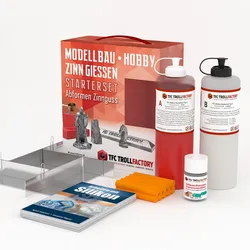
Starterset Formenbau Silikon Kautschuk hitzebeständige Formen Zinnguß HB kleinProduktinformationen "Starterset Formenbau Silikon Kautschuk hitzebeständige Formen Zinnguß HB klein" Starterset Einsteigerset Formenbau mit Silikon Kautschuk für hitzebeständige Formen für Zinnguß HB klein Sie wollten schon immer selbst Formen mit Silikon herstellen,aber wissen nicht genau, was Sie brauchen und wie es geht? Hier ist das Starterkit dazu und enthalten ist alles, damit Sie sofort loslegen können: Silikon Kautschuk Typ3 HB Zinnguss hitzebeständig 1:1 500gAluminimum-Formenbaurahmen mit Bodenplatte 20x20cm250g Modelliermasse nicht aushärtend schwefelfreiTrennvaseline Trenn Vaseline Silikon - Silikon 50mlFachbuch Arbeiten mit Silikon ausführliche Einführung Silikon Kautschuk Typ3 Zinnguss hitzebeständig 1:1Inhalt: 500g Additionsvernetzender 2-Komponenten Silikonkautschuk, der bei Raumtemperatur vulkanisiert (RTV). Sie erhalten das Silikon in hochwertigen Kunststoff-Quetschflaschen mit Dosierkappe.Dadurch ist die Entnahme sehr einfach und sauber.Das exakte Dosieren gelingt mühelos, wie Sie es auch z.B. von vergleichbaren Lebensmittelverpackungen kennenund stellt eine deutliche Verbesserung zu den sonst üblichen Weissblechdosen oder Weithalsflaschen dar. Eigenschaften und Anwendung: - einfache Verarbeitung- problemloses Mischen der Komponenten 1:1 nach Gewichtsanteilen- sehr gute Fliessfähigkeit, Gemisch ist leicht giessbar- Vernetzung zu widerstandsfähigem, gummielastischem Vulkanisat ohne Reaktionswärme- kurzzeitig temperaturbeständig bis 450 Grad Celsius- hohe Reißfestigkeit und hohe Flexibilität- sehr hohe Detailtreue in der Wiedergabe- Zur Herstellung von Formen zum Ausgiessen mit niedrigschmelzenden Metallen (Zinn, Blei) Weitere Produktinformationen: Farbe: rot (Komponente A) und weiss (Komponente B)Mischung: 1:1 nach GewichtsanteilenSpezifisches Gewicht: 1,1Viskosität 7000 ± 300 mPasMischzeit bei 23 Grad Celsius 1 MinuteVerarbeitungszeit (Topfzeit) bei 23 Grad Celsius 10 MinutenAushärtezeit bei 23 Grad Celsius 120 MinutenHärte Shore A nach 24 Stunden 33 ± 2Bruchlast 4,7 ± 0,2 N/mm2Bruchdehnung 430±20%Reißfestigkeit 16 ± 1 N/mm2Reproduktionsdetailtreue: 2 micronDimensionsänderung nach 24 Stunden 0,02% Aluminimum-Formenbaurahmen mit Bodenplatte 20x20cm Variabler Formenbaurahmen aus Aluminium, bestehend aus: 4 Aluminum-Winkelblechen, Abmessungen 100mm x 200mm x 50mm1 Aluminium Bodenplatte, Abmessungen 200mm x 200mm Die 4 Winkelbleche können variabel gegeneinander verschobenen werden,so das ein variabler Giesskasten genau an das Modell angepasst werden kann,um eine optimale Form zu erhalten, d.h. nur die wirklich benötigte Menge an Formbaumaterial / Giessmaterial zu verwenden. Plastilin Knete nicht aushärtend orange, 250g Farbe: orangeInhalt: 250g Auf Wachsbasis hergestellte, weichbleibende, Knetmasse.Leicht knetbar, färbt und schmiert nicht. Geeignet für Kinder ab 3 Jahren. Trennvaseline Silikonformen-Trennvaseline wird bei der Formenherstellung auf die bereits fertig ausgehärtete Silikonform dünn aufgetragen und darauf das neu angemischte Silikon für die zweite Formhälfte aufgegossen. Dadurch wird verhindert, dass dabei die beiden Formenhälften miteinander verkleben. Die Trennvaseline ist schadstofffrei!59,90 €*Versand: 0,01 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.